Am 10. November 2026 habe ich eine E-Mail von Klarna erhalten, die mich ehrlich gesagt ziemlich nachdenklich gemacht hat. Darin wird mir mitgeteilt, dass ab dem 20. November ein sogenannter Budgetcheck relevant werden soll, wenn ich bestimmte Zahlungsarten wie „Später bezahlen“ weiterhin nutzen möchte.
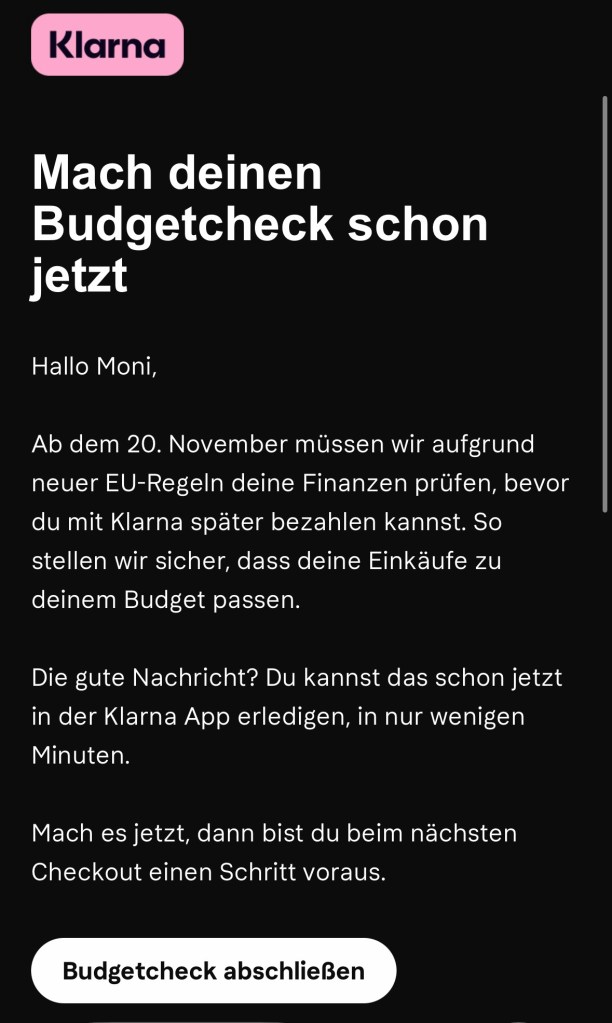
Klarna verweist in seiner Nachricht auf neue EU-Vorgaben und erklärt, dass dafür künftig auch Angaben zum persönlichen Einkommen und zu den monatlichen Ausgaben berücksichtigt werden sollen. Genannt werden beispielsweise Wohnkosten, Kredite und die alltäglichen Lebenshaltungskosten.
Ich frage mich allerdings schon, wie weit solche Überprüfungen gehen sollen und wie viel Einblick in unsere privaten Lebensverhältnisse Unternehmen künftig erhalten möchten.
Natürlich ist es wichtig, Menschen vor Überschuldung zu schützen. Das stelle ich überhaupt nicht infrage. Trotzdem sollte man meiner Meinung nach auch darüber sprechen dürfen, welche persönlichen Daten dafür tatsächlich notwendig sind und wo die Grenzen liegen müssen.
Denn Einkommen und monatliche Ausgaben sind keine belanglosen Informationen. Sie erzählen einiges über die persönliche Lebenssituation eines Menschen und gehören für mich zu den privaten Angelegenheiten, mit denen nicht leichtfertig umgegangen werden sollte.
Ich werde Klarna künftig nicht mehr nutzen, sollte die weitere Verwendung bestimmter Zahlungsarten voraussetzen, dass ich meine persönlichen Einkommensverhältnisse und monatlichen Ausgaben offenlege. Ich weiß selbst, was ich mir finanziell leisten kann, und möchte nicht für jede Kaufentscheidung meine privaten finanziellen Verhältnisse gegenüber einem Zahlungsdienstleister offenlegen müssen.
Dabei geht es mir nicht darum, notwendige Maßnahmen zum Schutz vor Überschuldung abzulehnen. Vielmehr beschäftigt mich die grundsätzliche Frage, ob wir für die Nutzung digitaler Zahlungsangebote immer mehr persönliche Informationen preisgeben müssen.
Wo endet der Verbraucherschutz und wo beginnt der Eingriff in unsere Privatsphäre?
Ich finde, dass wir uns mit dieser Frage auseinandersetzen sollten. Denn Datenschutz und finanzielle Selbstbestimmung dürfen nicht einfach nebensächlich werden, nur weil digitale Dienstleistungen unseren Alltag bequemer machen.
Mich würde interessieren, wie andere Menschen darüber denken. Würdet ihr eure Einkommensverhältnisse und monatlichen Ausgaben gegenüber einem Zahlungsdienstleister offenlegen, um weiterhin bestimmte Zahlungsarten nutzen zu können?
Oder zieht ihr für euch ebenfalls eine persönliche Grenze?
Weiterführende Informationen:
EU-Richtlinie (EU) 2023/2225:
https://eur-lex.europa.eu/eli/dir/2023/2225/oj?locale=de
Österreichisches Rechtsinformationssystem (RIS):
https://www.ris.bka.gv.at/
Persönliche Anmerkung: Dieser Beitrag beruht auf einer E-Mail von Klarna, die ich am 10. November 2026 erhalten habe. Die darin angekündigten Änderungen und ihre konkrete rechtliche Umsetzung sind von meiner persönlichen Bewertung zu unterscheiden.
Monika Pichler
Journalistin und Gründerin von „Wir aus Melk“


Kommentar verfassen